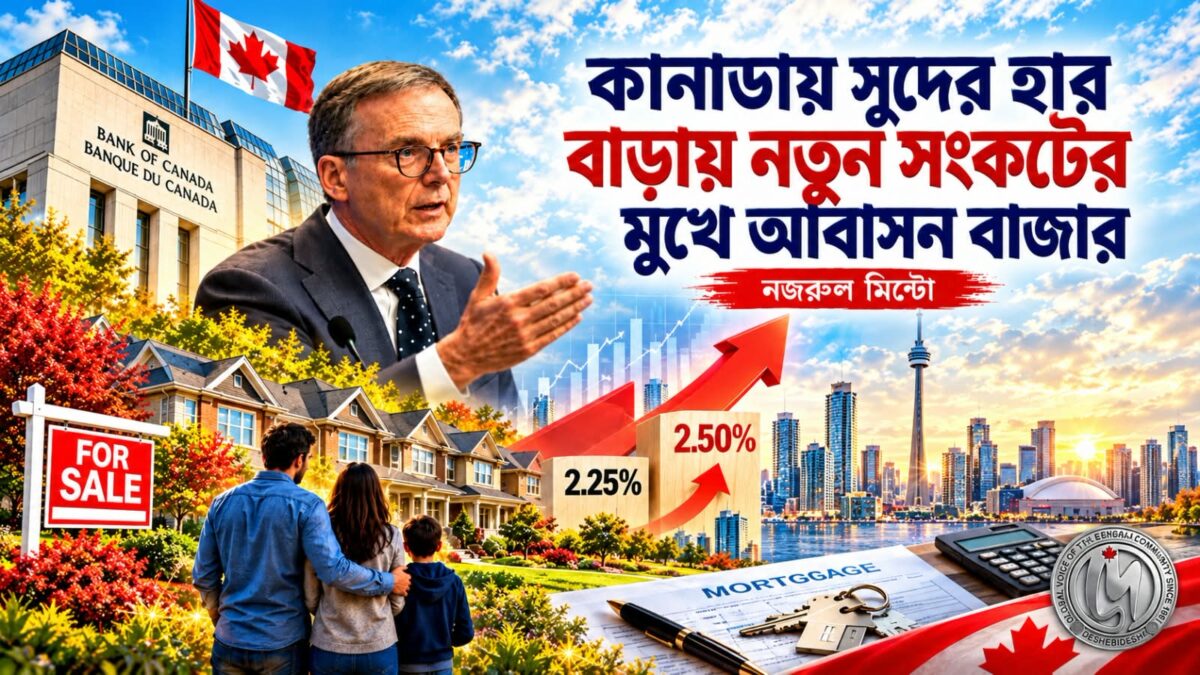
ব্যাংক অব কানাডা সুদের হার বাড়িয়েছে। কিন্তু এর মূল্য দিতে হতে পারে কানাডার লাখ লাখ পরিবারকে। বাড়ি ও কন্ডোর মালিকদের মর্টগেজের খরচ বাড়তে পারে, নতুন ক্রেতাদের জন্য কঠিন হতে পারে ঋণ পাওয়া। চাপ পড়তে পারে ভাড়াটিয়াদের ওপরও। আবাসন বাজারে লেনদেন কমে গেলে ক্ষতিগ্রস্ত হতে পারেন রিয়েলটর, মর্টগেজ ব্রোকার, নির্মাণ ব্যবসায়ীসহ বহু পেশার মানুষ। কেন্দ্রীয় ব্যাংকের একটি সিদ্ধান্তের প্রভাব কত দূর ছড়িয়ে পড়তে পারে, সেই প্রশ্নই এখন সামনে এসেছে।
বুধবার ২৮ অক্টোবর ব্যাংক অব কানাডা নীতিনির্ধারণী সুদের হার শূন্য দশমিক ২৫ শতাংশ পয়েন্ট বাড়িয়ে ২ দশমিক ৫০ শতাংশ করেছে। আগে এই হার ছিল ২ দশমিক ২৫ শতাংশ। ২০২৩ সালের জুলাইয়ের পর এই প্রথম কেন্দ্রীয় ব্যাংক সুদের হার বাড়াল। মধ্যপ্রাচ্যের যুদ্ধের কারণে আন্তর্জাতিক বাজারে জ্বালানি তেলের মূল্যবৃদ্ধি এবং মূল্যস্ফীতি দীর্ঘস্থায়ী হওয়ার আশঙ্কা থেকেই এই সিদ্ধান্ত নেওয়া হয়েছে। কেন্দ্রীয় ব্যাংকের গভর্নর টিফ ম্যাকলেম জানিয়েছেন, পরিস্থিতি অনুযায়ী ভবিষ্যতে আরও সুদ বাড়ানোর প্রয়োজন হতে পারে।
কেন্দ্রীয় ব্যাংকের পূর্বাভাস অনুযায়ী, কানাডার মূল্যস্ফীতি চলতি বছরের শেষ নাগাদ প্রায় সাড়ে তিন শতাংশে পৌঁছাতে পারে। ২০২৭ সালের বেশির ভাগ সময় তা তিন শতাংশের কাছাকাছি বা তার ওপরে থাকতে পারে। ২০২৮ সালের মাঝামাঝি মূল্যস্ফীতি আবার দুই শতাংশের লক্ষ্যমাত্রায় ফেরার আশা করছে ব্যাংক অব কানাডা। অর্থাৎ উচ্চমূল্যের চাপ থেকে সাধারণ মানুষের দ্রুত মুক্তি পাওয়ার সম্ভাবনা কম। এর মধ্যেই ঋণের সুদ বাড়ায় পারিবারিক ব্যয়ের ওপর নতুন চাপ তৈরি হতে পারে।
সবচেয়ে বেশি ঝুঁকিতে রয়েছেন পরিবর্তনশীল সুদের মর্টগেজধারীরা। ব্যাংকের প্রাইম রেট বাড়লে তাঁদের ঋণের সুদও বাড়তে পারে। কারও মাসিক কিস্তি বেড়ে যাবে, আবার কারও কিস্তি অপরিবর্তিত থাকলেও মূল ঋণ পরিশোধের গতি কমে যেতে পারে। তবে নির্দিষ্ট সুদের হারে মর্টগেজ নেওয়া বাড়ির মালিকদের বর্তমান কিস্তি সাধারণত অপরিবর্তিত থাকবে। চুক্তির মেয়াদ শেষে নবায়নের সময় তাঁদের নতুন সুদের মুখে পড়তে হতে পারে।
কন্ডোর মালিকদের জন্য পরিস্থিতি আরও জটিল হতে পারে। মর্টগেজের পাশাপাশি তাঁদের নিয়মিত কন্ডো ফি, সম্পত্তিকর, বিমা ও রক্ষণাবেক্ষণ ব্যয় বহন করতে হয়। বিশেষ করে যাঁরা উচ্চমূল্যে কন্ডো কিনেছেন এবং এখন বিক্রি করতে চাইছেন, তাঁরা দুর্বল বাজারে প্রত্যাশিত দাম না পাওয়ার ঝুঁকিতে পড়তে পারেন।
আরও বেশি চাপের মুখে পড়তে পারেন বিনিয়োগের উদ্দেশ্যে এক বা একাধিক কন্ডো কিনে ভাড়া দেওয়া মালিকেরা। তাঁদের অনেকেই ভাড়ার টাকা দিয়ে মর্টগেজ, কন্ডো ফি ও অন্যান্য ব্যয় মেটানোর পরিকল্পনা করেন। ঋণের সুদ বাড়লে মাসিক খরচ ভাড়ার আয়কে ছাড়িয়ে যেতে পারে। তখন নিজেদের সঞ্চয় থেকে ঘাটতি পূরণ করতে হবে। দীর্ঘ সময় এই অবস্থা চললে কেউ কেউ সম্পত্তি বিক্রির সিদ্ধান্তও নিতে পারেন। তবে সম্পত্তি বিক্রি করলেই যে বিনিয়োগের পুরো টাকা ফেরত পাওয়া যাবে, তার নিশ্চয়তা নেই।
প্রশ্ন হচ্ছে, বাড়ির মালিকেরা বিপাকে পড়লে ভাড়াটিয়াদের কী হবে? আপাতদৃষ্টিতে মনে হতে পারে, তাঁদের তো মর্টগেজ নেই। কিন্তু বাস্তবে ভাড়াটিয়ারাও পরোক্ষভাবে ক্ষতিগ্রস্ত হতে পারেন। বাড়ির মালিকদের ঋণের খরচ বাড়লে তাঁরা ভাড়া বাড়ানোর চেষ্টা করতে পারেন। অন্যদিকে বেশি সুদের কারণে নতুন বাড়ি কেনার পরিকল্পনা পিছিয়ে দেওয়া পরিবারগুলো আরও কিছুদিন ভাড়াবাড়িতে থাকতে পারেন। এতে ভাড়ার চাহিদা বাড়তে পারে। ব্যাংক অব কানাডার গবেষণাতেও দেখা গেছে, কঠোর মুদ্রানীতি বাড়ির দাম কমালেও কিছু পরিস্থিতিতে ভাড়ার ওপর ঊর্ধ্বমুখী চাপ সৃষ্টি করতে পারে।
তবে বাড়ির মালিক চাইলেই মর্টগেজের সুদ বৃদ্ধির অজুহাতে ভাড়া বাড়াতে পারবেন না। অন্টারিওতে ভাড়া নিয়ন্ত্রণের আওতাভুক্ত অধিকাংশ বাসস্থানের জন্য ২০২৬ সালের অনুমোদিত বার্ষিক ভাড়া বৃদ্ধির সীমা ২ দশমিক ১ শতাংশ এবং ২০২৭ সালের জন্য ১ দশমিক ৯ শতাংশ। সাধারণ নিয়মে বছরে একবার, অন্তত ১২ মাসের ব্যবধানে এবং ৯০ দিন আগে লিখিত নোটিশ দিয়ে ভাড়া বাড়াতে হয়।
নতুন বাড়ি কিনতে আগ্রহী পরিবারগুলোর সামনে তৈরি হয়েছে আরেক ধরনের অনিশ্চয়তা। সুদের হার বাড়লে একই আয়ের ভিত্তিতে ব্যাংক থেকে আগের তুলনায় কম মর্টগেজ পাওয়ার সম্ভাবনা থাকে। কারণ ঋণদাতা প্রতিষ্ঠান আবেদনকারীর আয়, অন্যান্য ঋণ ও সম্ভাব্য মাসিক কিস্তি হিসাব করে ঋণ অনুমোদন করে। ফলে যাঁরা এত দিন একটি নির্দিষ্ট দামের বাড়ি কেনার পরিকল্পনা করছিলেন, তাঁদের কেউ কেউ আপাতত বাড়ি কেনার সিদ্ধান্ত স্থগিত রাখতে পারেন।
আবাসন বাজারের এই পরিবর্তনের সরাসরি প্রভাব পড়তে পারে রিয়েল এস্টেট এজেন্ট বা রিয়েলটরদের ওপর। তাঁদের অনেকের আয় নির্ভর করে বাড়ি কেনাবেচার কমিশনের ওপর। সুদের কারণে ক্রেতা কমে গেলে বাড়ি বিক্রির সংখ্যা হ্রাস পেতে পারে। কোনো সম্পত্তি বিক্রি করতে বেশি সময় লাগলে এজেন্টদের বিপণন ব্যয়ও বাড়তে পারে। বিশেষ করে যেসব রিয়েলটর মূলত বাড়ি কেনাবেচার কমিশনের ওপর নির্ভরশীল, তাঁদের আয় অনিয়মিত হয়ে পড়তে পারে।
একই পরিস্থিতির মুখে পড়তে পারেন মর্টগেজ ব্রোকাররা। নতুন বাড়ি কেনা কমে গেলে নতুন মর্টগেজের আবেদনও কমতে পারে। যদিও মর্টগেজ নবায়ন, অন্য প্রতিষ্ঠানে ঋণ স্থানান্তর কিংবা ঋণের শর্ত পুনর্বিন্যাসের প্রয়োজন বাড়লে কিছু ব্রোকার নতুন কাজের সুযোগও পেতে পারেন।
নির্মাণশিল্পেও সুদবৃদ্ধির প্রভাব গুরুত্বপূর্ণ। নতুন কন্ডো বা বাড়ি নির্মাণের জন্য ডেভেলপারদের বিপুল পরিমাণ অর্থ বিনিয়োগ করতে হয়। অনেক ক্ষেত্রেই এই অর্থের একটি বড় অংশ আসে ব্যাংক বা অন্যান্য ঋণদাতা প্রতিষ্ঠান থেকে। সুদ বাড়লে প্রকল্পের অর্থায়ন ব্যয় বেড়ে যায়। একই সঙ্গে ক্রেতার চাহিদা কমে গেলে নতুন প্রকল্প শুরু করার সিদ্ধান্ত পিছিয়ে যেতে পারে। এতে ডেভেলপার, নির্মাণ ঠিকাদার, প্রকৌশলী, স্থপতি, ইলেকট্রিশিয়ান, প্লাম্বার এবং নির্মাণশ্রমিকদের কাজের সুযোগ কমার আশঙ্কা থাকে।
আবাসন খাতের সঙ্গে আরও অনেক ব্যবসা জড়িত। বাড়ি বিক্রি হলে সাধারণত নতুন মালিকেরা আসবাবপত্র, ফ্রিজ, চুলা, ওয়াশিং মেশিন এবং অন্যান্য গৃহস্থালি সামগ্রী কেনেন। অনেকেই বাড়িতে রং করেন, রান্নাঘর বা বাথরুম সংস্কার করেন। ফলে বাড়ি কেনাবেচা কমে গেলে আসবাবপত্র ও গৃহস্থালি যন্ত্রপাতির দোকান, বাড়ি সংস্কারের ঠিকাদার, মুভিং কোম্পানি এবং বাড়ির সাজসজ্জার সঙ্গে যুক্ত ব্যবসাগুলোর আয়ও কমতে পারে। বাড়ি কেনাবেচার লেনদেন কমলে সম্পত্তি পরিদর্শক, মূল্যনির্ধারক, রিয়েল এস্টেট আইনজীবী এবং টাইটেল ইন্স্যুরেন্সের সঙ্গে যুক্ত প্রতিষ্ঠানগুলোও কম কাজ পেতে পারে।
ক্ষুদ্র ও মাঝারি ব্যবসায়ীদের জন্যও নতুন সুদহার উদ্বেগের কারণ। অনেক ব্যবসাপ্রতিষ্ঠান দৈনন্দিন খরচ মেটাতে ব্যাংকের লাইন অব ক্রেডিট ব্যবহার করে। সুদ বাড়লে এই ঋণের খরচও বাড়তে পারে। এর সঙ্গে যুক্ত হচ্ছে জ্বালানি তেলের উচ্চমূল্যের কারণে পরিবহন, পণ্য সরবরাহ ও উৎপাদন ব্যয় বৃদ্ধি। রেস্তোরাঁ, খুচরা দোকান, পরিবহন প্রতিষ্ঠান এবং অন্যান্য সেবামূলক ব্যবসার ক্ষেত্রে এই চাপ আরও প্রকট হতে পারে। ব্যবসার খরচ বাড়লেও ক্রেতার ব্যয় করার ক্ষমতা কমে গেলে মুনাফা ধরে রাখা কঠিন হয়ে পড়বে। ব্যয় সংকোচনের চাপে কোনো কোনো প্রতিষ্ঠান নতুন কর্মী নিয়োগ স্থগিত কিংবা কর্মঘণ্টা কমিয়ে দিতে পারে।
এই পরিস্থিতিতে একটি প্রশ্ন স্বাভাবিকভাবেই সামনে আসে। সুদের হার বাড়িয়ে আদৌ কতটা লাভ হবে? ব্যাংক অব কানাডার প্রধান উদ্দেশ্য মূল্যস্ফীতি নিয়ন্ত্রণ করা। ঋণ নেওয়া ব্যয়বহুল হলে সাধারণ মানুষ ও ব্যবসাপ্রতিষ্ঠান খরচ কিছুটা কমাতে পারেন। এতে পণ্য ও সেবার চাহিদা কমে মূল্যবৃদ্ধির চাপ প্রশমিত হওয়ার সুযোগ থাকে। কিন্তু এবারের মূল্যস্ফীতির একটি বড় কারণ আন্তর্জাতিক বাজারে জ্বালানি তেলের উচ্চমূল্য। কানাডার কেন্দ্রীয় ব্যাংক সুদের হার বাড়িয়ে আন্তর্জাতিক বাজারে তেলের দাম কমাতে পারবে না। তবে জ্বালানি তেলের বাড়তি ব্যয় যাতে অর্থনীতির অন্যান্য খাতে স্থায়ী মূল্যস্ফীতির জন্ম না দেয়, সেটিই নিয়ন্ত্রণের চেষ্টা করছে ব্যাংক।
ব্যাংক অব কানাডা সুদের হার বাড়িয়েছে ভবিষ্যতের মূল্যস্ফীতি নিয়ন্ত্রণের জন্য। কিন্তু এর তাৎক্ষণিক প্রভাব পড়তে পারে বাড়ির মালিক, ভাড়াটিয়া থেকে শুরু করে আবাসননির্ভর ব্যবসায়ীদের ওপর। আগামী দিনে সুদের হার আরও বাড়লে এই চাপও বৃদ্ধি পেতে পারে। তাই অর্থনৈতিক পরিস্থিতির উন্নতির অপেক্ষায় না থেকে নিজেদের আয়, ঋণ ও ব্যয়ের হিসাব নতুন করে সাজানোই এখন সময়ের দাবি।
তথ্যসূত্র: Bank of Canada; Canada Mortgage and Housing Corporation (CMHC); Ontario Ministry of Municipal Affairs and Housing