ব্যাংক খাতে ভয়াবহ ধস: খেলাপি ঋণ ছাড়াল প্রায় ৬ লাখ কোটি টাকা
ঢাকা, ১৬ নভেম্বর – দেশের ব্যাংকিং খাতের ইতিহাসে যেন এক নজিরবিহীন সংকটের চিত্র ফুটে উঠেছে। যে অর্থ সাধারণ মানুষের কষ্টার্জিত আমানত এবং দেশের অর্থনীতির চাকা সচল রাখার মূল চালিকাশক্তি, তার প্রায় এক-তৃতীয়াংশই এখন খেলাপিদের কবজায় আটকে আছে।
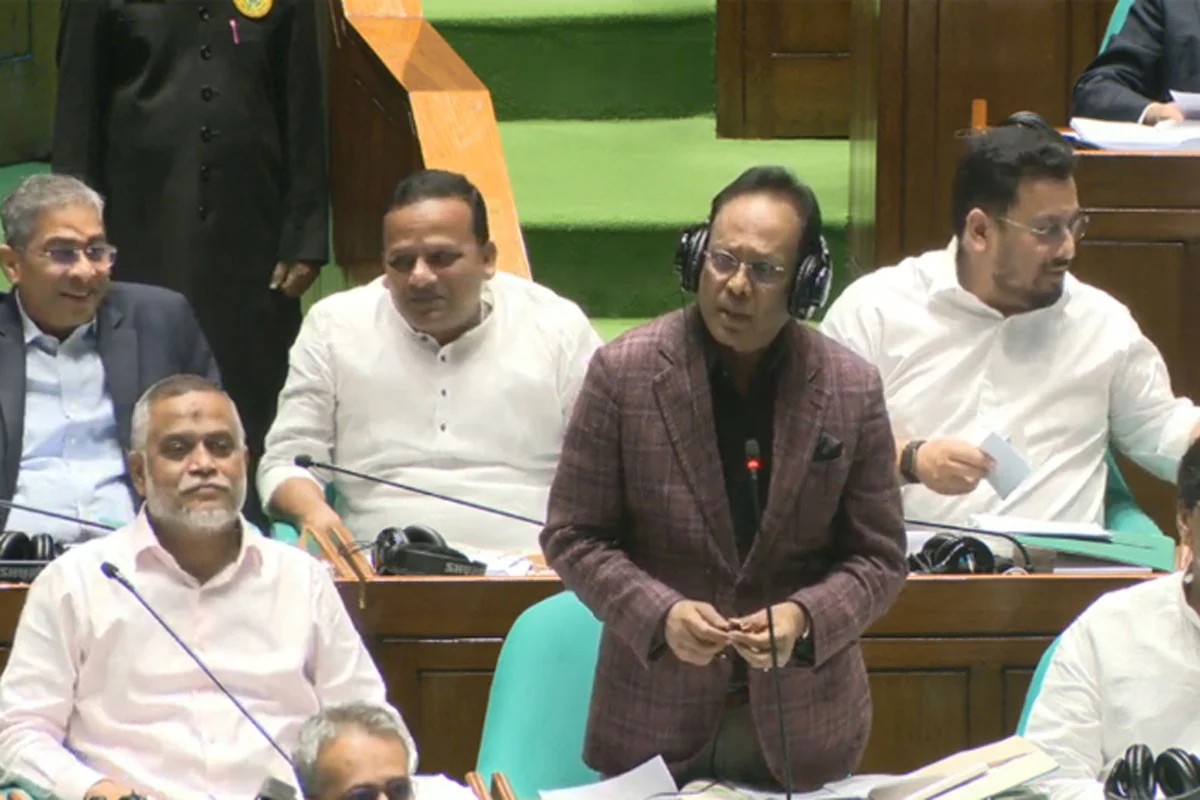
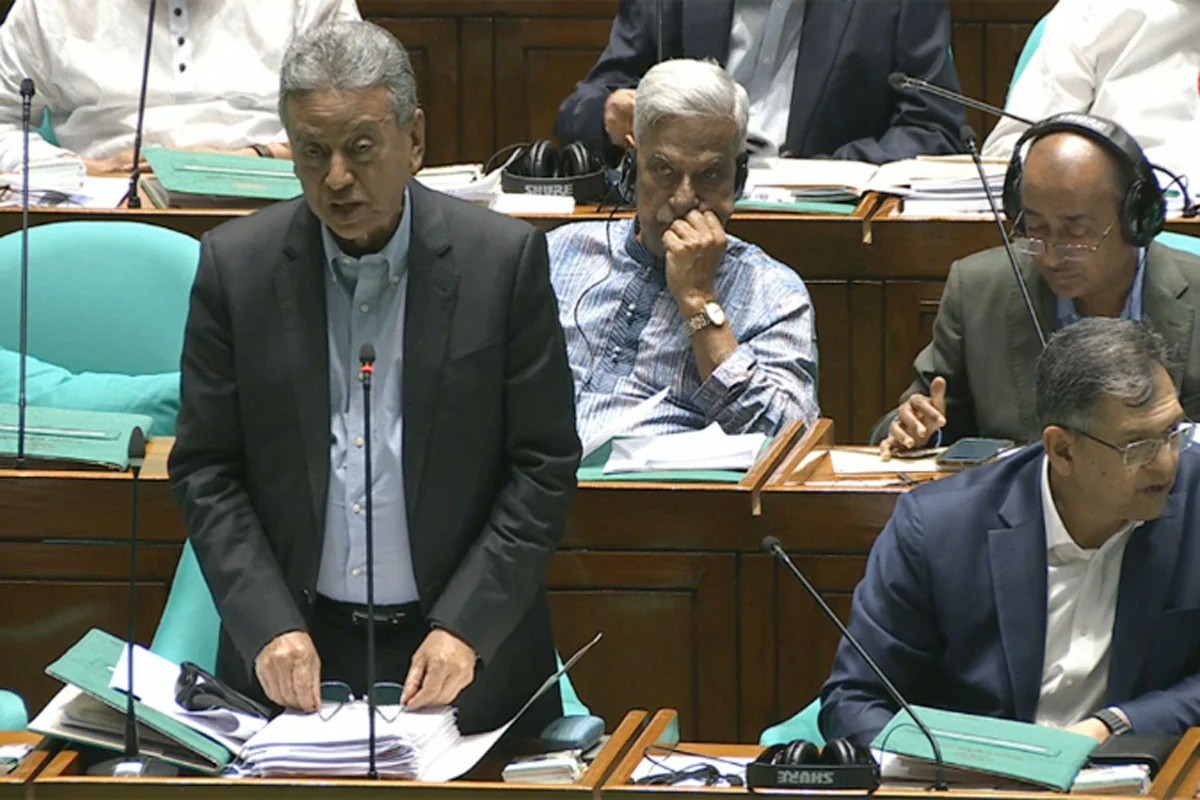
সোমবার (১৬ নভেম্বর) জাতীয় সংসদে এক লিখিত প্রশ্নোত্তরে দেশের ব্যাংকিং খাতের এই উদ্বেগজনক পরিসংখ্যান তুলে ধরেছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী। সিরাজগঞ্জ-৪ আসনের সংসদ সদস্য মো. রফিকুল ইসলাম খানের প্রশ্নের জবাবে অর্থমন্ত্রী জানান, ২০২৬ সালের সেপ্টেম্বর প্রান্তিক শেষে দেশের তফসিলি ব্যাংকগুলোর মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৯৭ হাজার ১৫৪ কোটি টাকা। যা ব্যাংকগুলোর বিতরণ করা মোট ঋণের ৩২ দশমিক ১৭ শতাংশ। অর্থাৎ, ব্যাংকগুলো থেকে বিতরণ করা প্রতি ১০০ টাকার মধ্যে ৩২ টাকারও বেশি এখন আদায় অযোগ্য বা খেলাপি হয়ে পড়েছে।
পাঁচ বছরে খেলাপি ঋণের ভয়াবহ উল্লম্ফন: এক নজরে পরিসংখ্যান
সংসদে অর্থমন্ত্রীর উপস্থাপিত গত পাঁচ বছরের তুলনামূলক চিত্র বিশ্লেষণ করলে দেখা যায়, ব্যাংক খাতে খেলাপি ঋণের এই পাহাড় একদিনে তৈরি হয়নি; বরং প্রতি বছরই তা জ্যামিতিক হারে বেড়েছে।
বছর / সময়কাল | মোট বিতরণকৃত ঋণ | মোট খেলাপি ঋণের পরিমাণ | খেলাপি ঋণের হার |
- ২০২২ | — | ১ লাখ ১২ হাজার ৯০১ কোটি ৮২ লাখ টাকা | ৭.৬৪% |
- ২০২৪ | ১৭ লাখ ১১ হাজার ৪০১ কোটি ৯১ লাখ টাকা | ৩ লাখ ৫ হাজার ৭৩ কোটি ৩৮ লাখ টাকা | ১৭.৮৩% |
- ২০২৫ | ১৮ লাখ ২০ হাজার ৯১৫ কোটি ৪৪ লাখ টাকা | ৫ লাখ ৪৪ হাজার ৩৩১ কোটি ৮৮ লাখ টাকা | ২৯.৯২% |
- সেপ্টেম্বর ২০২৬ | — | ৫ লাখ ৯৭ হাজার ১৫৪ কোটি টাকা | ৩২.১৭% |
কেন এই সংকট এবং অর্থনীতিতে এর প্রভাব কী?
১. চার বছরে পাঁচ গুণের বেশি বৃদ্ধি: ২০২২ সালে যেখানে খেলাপি ঋণ ছিল মাত্র ১ লাখ ১২ হাজার কোটি টাকার কিছু বেশি, ২০২৬ সালের সেপ্টেম্বরে এসে তা প্রায় ৬ লাখ কোটি টাকার দোরগোড়ায় পৌঁছেছে। মাত্র চার বছরের ব্যবধানে খেলাপি ঋণ বেড়েছে প্রায় ৫ দশমিক ৩ গুণ।
২. আড়াল সরিয়ে আসল চিত্র প্রকাশ: অর্থনীতিবিদদের মতে, বিগত সময়ে নানা নীতিগত ছাড়, ঋণ পুনঃতফসিলীকরণের সহজ শর্ত এবং প্রকৃত খেলাপিদের তথ্য আড়াল করে রাখার প্রবণতা ছিল। বর্তমান সময়ে হিসাবের স্বচ্ছতা নিশ্চিত করতে গিয়ে প্রকৃত খেলাপি ঋণের এই কঙ্কালসার রূপটি সামনে চলে এসেছে। ২০২৪ সালে যেখানে খেলাপি ঋণের হার ছিল ১৭ দশমিক ৮৩ শতাংশ, ২০২৫ সালে তা এক লাফে ২৯ দশমিক ৯২ শতাংশে পৌঁছায়—যা প্রমাণ করে দীর্ঘদিনের জমে থাকা অনিয়মগুলো এখন আর লুকানো যাচ্ছে না।
৩. সাধারণ গ্রাহক ও বিনিয়োগে সরাসরি ধাক্কা: ব্যাংকগুলোর মোট ঋণের প্রায় এক-তৃতীয়াংশ আটকে থাকায় ব্যাংক খাতে তীব্র তারল্য সংকট ও মূলধন ঘাটতি দেখা দেওয়ার ঝুঁকি তৈরি হয়েছে। এর সরাসরি প্রভাব পড়ছে নতুন বিনিয়োগ ও কর্মসংস্থানে। প্রকৃত ও ভালো উদ্যোক্তারা সময়মতো ঋণ পাচ্ছেন না, অন্যদিকে দুর্বল ব্যাংকগুলো সাধারণ আমানতকারীদের জমাকৃত অর্থ ফেরত দিতেও হিমশিম খাচ্ছে।
পাচার হওয়া অর্থ ফেরাতে ও খেলাপিদের ধরতে সরকারের কঠোর অবস্থান
ব্যাংক খাতের এই রক্তক্ষরণ বন্ধ করতে এবং ঋণ জালিয়াতি, অনিয়ম ও অর্থ আত্মসাতের মাধ্যমে সৃষ্ট আর্থিক ক্ষতি পুনরুদ্ধারে সরকার বহুমুখী আইনি ও প্রশাসনিক পদক্ষেপ নিয়েছে বলে সংসদে আশ্বস্ত করেছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী।
উচ্চপর্যায়ের টাস্কফোর্স: বাংলাদেশ ব্যাংকের গভর্নর এবং জাতীয় রাজস্ব বোর্ডসহ (এনবিআর) বিভিন্ন সংস্থার সমন্বয়ে গঠিত একটি বিশেষ টাস্কফোর্স ইতিমধ্যে সন্দেহভাজন ব্যক্তি ও প্রতিষ্ঠানের দেশি-বিদেশি সম্পদের বিবরণী অনুসন্ধান শুরু করেছে।
বহুমাত্রিক সমন্বিত অভিযান: এই অনুসন্ধান ও অর্থ উদ্ধার প্রক্রিয়ায় আইন ও বিচার বিভাগ, পুলিশ কমিশন, দুর্নীতি দমন কমিশন (দুদক) এবং পুলিশের অপরাধ তদন্ত বিভাগসহ (সিআইডি) রাষ্ট্রের গুরুত্বপূর্ণ সংস্থাগুলো একযোগে কাজ করছে।
বিদেশে পাচারকৃত অর্থ ফেরত (MLAR): দেশের বাইরে পাচার হওয়া বিপুল পরিমাণ সম্পদ উদ্ধারে সংশ্লিষ্ট দেশগুলোর কাছে **মিউচুয়াল লিগ্যাল অ্যাসিস্ট্যান্স রিকোয়েস্ট (এমএলএআর)** পাঠানোর উদ্যোগ নেওয়া হয়েছে।
অর্থমন্ত্রী আরও জানান, ব্যাংক খাতে টেকসই সুশাসন প্রতিষ্ঠা, শীর্ষ খেলাপিদের কাছ থেকে জোরপূর্বক ঋণের অর্থ আদায় এবং ভবিষ্যতে যেকোনো ধরনের ঋণ জালিয়াতি রোধে সরকার একটি সুনির্দিষ্ট ও সময়াবদ্ধ কর্মপরিকল্পনা বাস্তবায়ন করছে।
সাধারণ আমানতকারীদের এখন একটাই প্রত্যাশা—সংসদে দেওয়া এই প্রতিশ্রুতি যেন কেবল কাগজে-কলমে সীমাবদ্ধ না থাকে; বরং চিহ্নিত শীর্ষ ঋণখেলাপি ও অর্থ পাচারকারীদের বিরুদ্ধে দৃশ্যমান ও কঠোর আইনি ব্যবস্থা গ্রহণের মাধ্যমে দেশের ব্যাংকিং খাতে আবারও আস্থা ফিরিয়ে আনা হয়।
এনএন/ ১৬ নভেম্বর, ২০২৬